Annexe du palier 3
Acheter ou louer sa résidence principale ?
Chiffres vérifiés en juillet 2026
Pour faire simple: acheter sa résidence principale n’est pas automatiquement gagnant. À effort d’épargne égal, louer le même logement et investir la différence peut te laisser un patrimoine final supérieur, surtout dans les grandes villes chères. Par contre, le résultat se joue sur 3 choses: le rapport entre le prix et le loyer là où tu vis, la durée pendant laquelle tu gardes le bien, et ta discipline d’épargne.
Tout le monde paie un loyer
On part d’une phrase que tu connais: « Le loyer, c’est jeté par les fenêtres. » Le propriétaire aussi jette de l’argent par les fenêtres. Il ne le voit simplement pas, parce que ça s’appelle autrement. Dans sa mensualité et ses charges, seul le capital remboursé construit du patrimoine. Tout le reste est un coût, comme un loyer.
| Le loyer invisible du propriétaire (1ʳᵉ année) | Par mois |
|---|---|
| Intérêts du crédit (315 000 € à 3,4 %) | ≈ 893 € |
| Assurance emprunteur | ≈ 79 € |
| Taxe foncière | ≈ 150 € |
| Entretien, travaux, charges non récupérables | ≈ 292 € |
| Frais d’acquisition étalés sur 25 ans (28 000 €) | ≈ 93 € |
| Total « jeté par les fenêtres » | ≈ 1 506 € |
| …contre le loyer du même logement | 1 167 € |
Cas type d'un bien de 350 000 €. Hypothèses détaillées plus bas.
Donc « loyer ou pas loyer », ça ne se pose pas vraiment: tout le monde en paie un. On regarde plutôt 2 choses: lequel est le moins cher, et ce que tu fais de la différence.
Le duel chiffré, sur 25 ans
Je te pose le match. Même logement à 350 000 €, même effort d’épargne chaque mois. Le locataire place l’apport, puis la différence de coût chaque mois, dans un ETF monde.
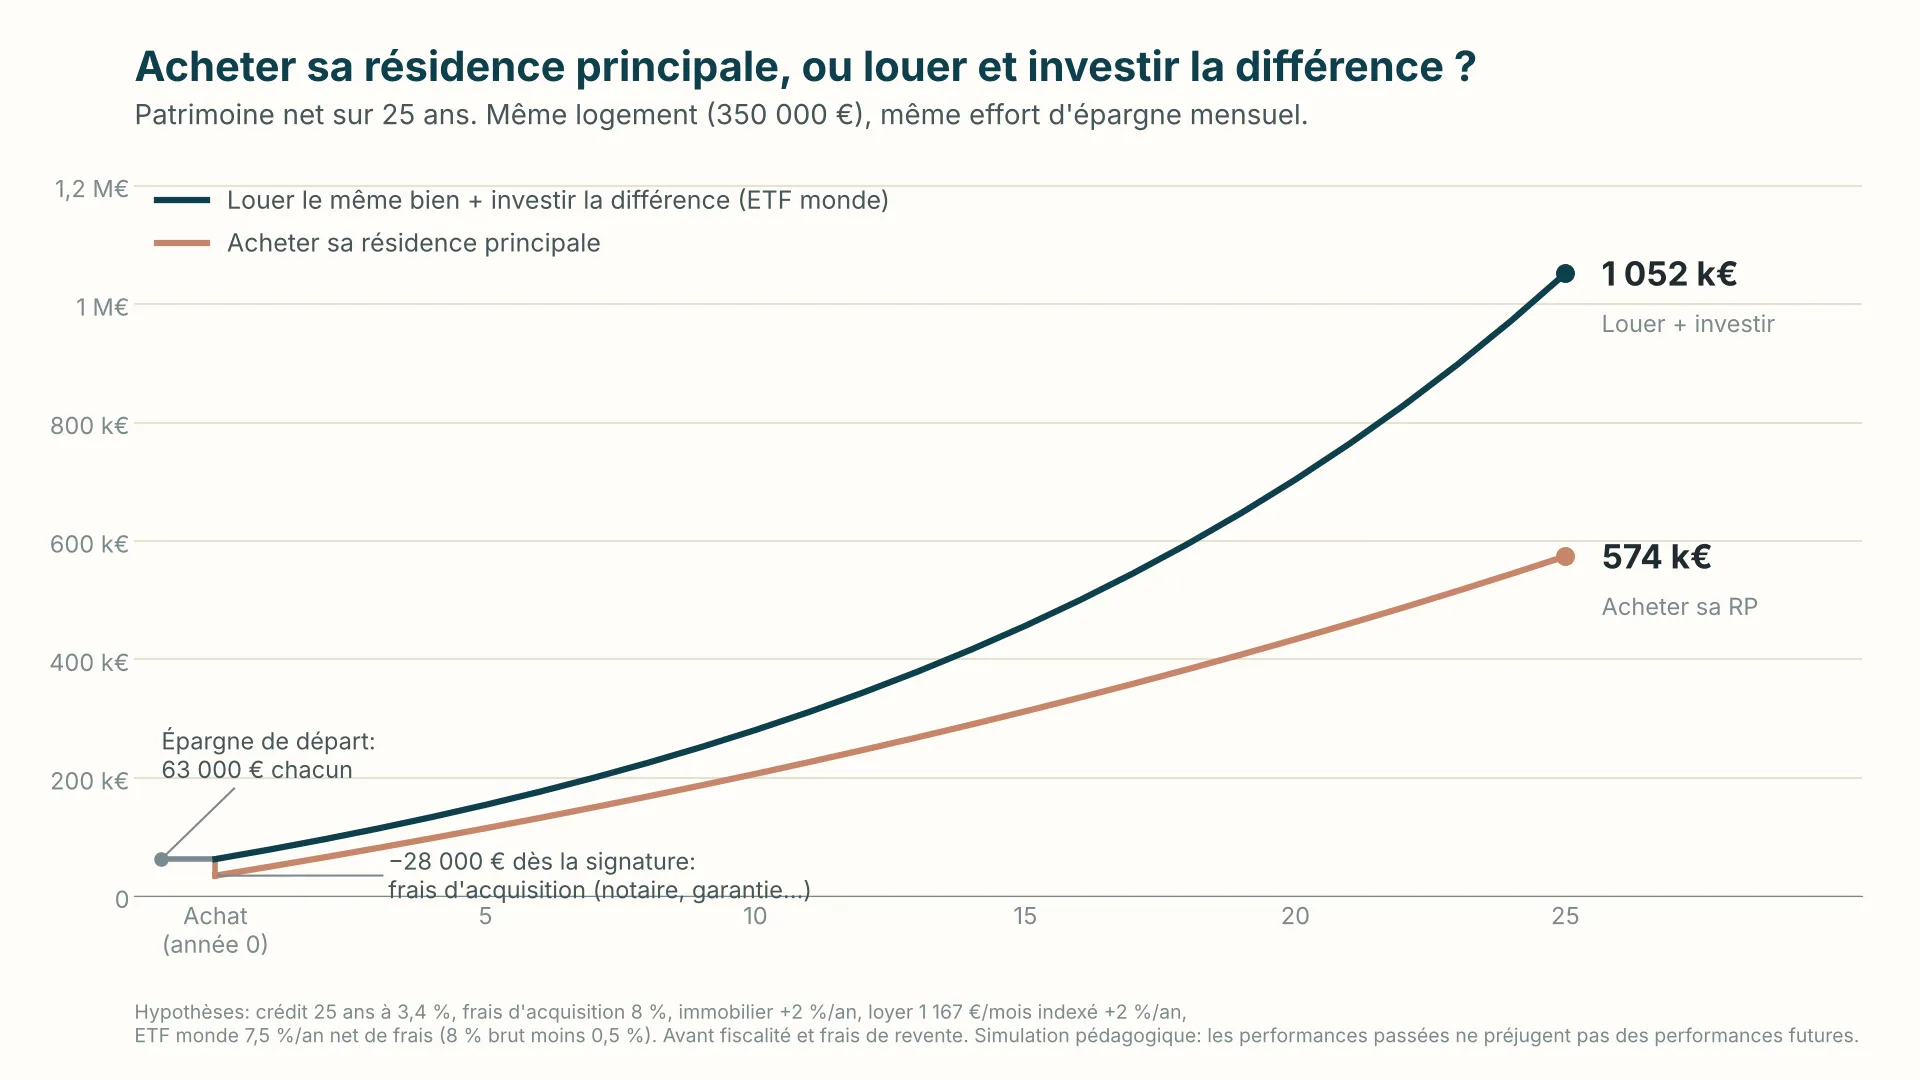
Les deux partent avec exactement la même somme: 63 000 € sortis de poche. Mais le jour de la signature, l’acheteur en perd 28 000 € en frais d’acquisition, qui n’augmentent pas la valeur du bien. C’est la chute verticale que tu vois sur le graphique.
⚠️ Acheter pour trois ans est donc presque toujours perdant: il faut du temps rien que pour effacer ces frais.
Hypothèses: apport 10 % et frais d’acquisition 8 % ; crédit de 315 000 € sur 25 ans à 3,4 % plus assurance 0,30 % ; taxe foncière 1 800 €/an revalorisée de 3 %/an ; entretien et charges 3 500 €/an indexés sur l’inflation ; revalorisation du bien +2 %/an ; loyer 1 167 €/mois indexé +2 %/an ; ETF monde 7,5 %/an net de frais (8 %/an brut moins 0,5 % de frais). Avant fiscalité et frais de revente.
Fais le calcul avec tes chiffres
Le résultat dépend entièrement de ta ville, de ton taux et de la durée pendant laquelle tu gardes le bien. Déplace les curseurs, et surtout celui de la durée: c’est celui qui en dit le plus.
Et si les hypothèses changent ?
C’est la partie qui compte, parce qu’un seul scénario ne prouve rien. On en regarde donc plusieurs:
| Scénario à 25 ans | Acheter | Louer + investir | Qui finit devant |
|---|---|---|---|
| Cas central (immobilier +2 %, marchés 7,5 %) | 574 k€ | 1 052 k€ | Locataire |
| Marchés moins généreux (5 %/an) | 574 k€ | 667 k€ | Locataire |
| Immobilier dynamique (+3 %/an) | 733 k€ | 1 052 k€ | Locataire |
| Immobilier +3 %/an et marchés 5 %/an | 733 k€ | 667 k€ | Propriétaire |
| Grande ville chère (loyer = 3,3 % du prix) | 574 k€ | 1 257 k€ | Locataire, largement |
Le patrimoine du locataire ne dépend que du rendement des marchés: l'entretien du propriétaire est indexé sur l'inflation, pas sur la valeur du bien. C'est l'hypothèse la plus simple à défendre.
La dernière ligne est la plus parlante: plus le loyer est faible par rapport au prix d’achat (c’est la situation de Paris et des grandes métropoles), plus louer et investir devient avantageux.
Questions fréquentes
Oui mais à la fin, le propriétaire a un toit gratuit.
Les loyers augmentent, ma mensualité non.
Est-ce que les loyers payés sont bien comptés dans le calcul ?
Et l’effet de levier du crédit, alors ?
Pour aller plus loin
- La résidence principale en une page: avantages, inconvénients, et comment bien acheter
- C’est quoi un ETF ?: l’outil du scénario « louer + investir »
- Financer un projet à moins de 5 ans: où placer ton apport en attendant
Contenu pédagogique général, pas un conseil personnalisé. Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Dernière mise à jour: novembre 2026.